Luật doanh nghiệp nhỏ và vừa mới: Ngưỡng 400 tỷ đồng mở ra điều gì cho doanh nghiệp nhỏ?
Sáng 20/11, Quốc hội thông qua Luật Phát triển doanh nghiệp nhỏ và vừa với 100% đại biểu có mặt tán thành, nâng ngưỡng doanh thu lên 400 tỷ đồng và kèm theo loạt ưu đãi về thuế, mặt bằng và vốn.
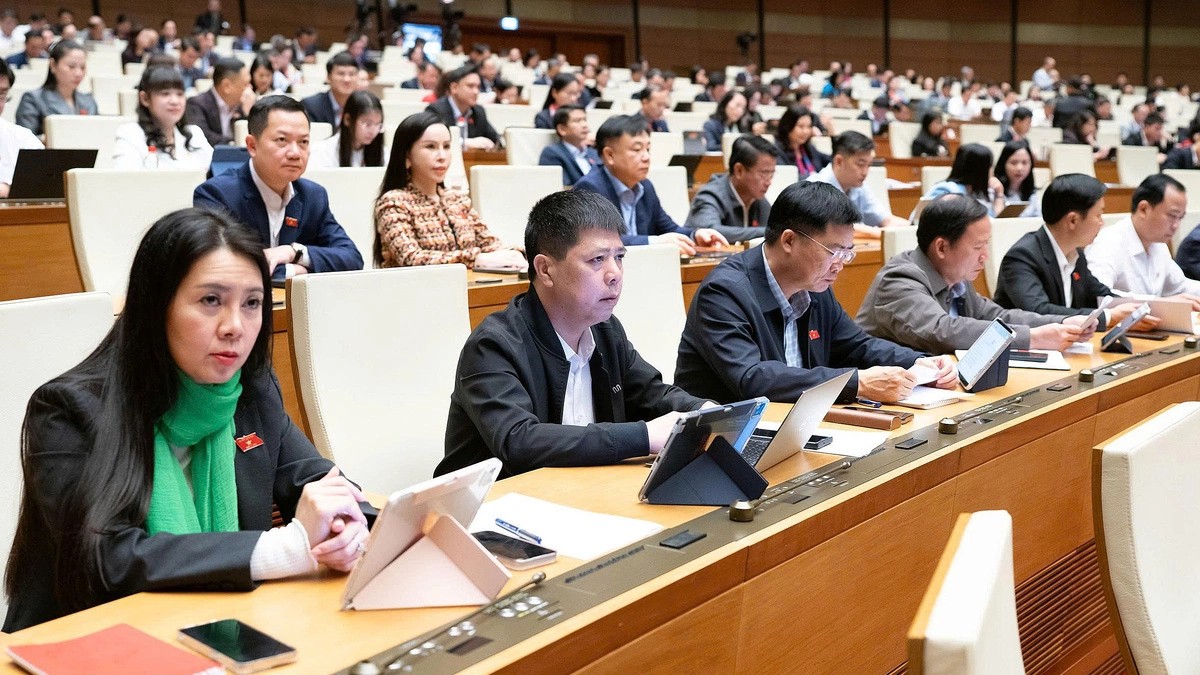
Sáng 20⁄11, hội trường Quốc hội chứng kiến một kết quả hiếm gặp: toàn bộ đại biểu có mặt bấm nút tán thành Luật Phát triển doanh nghiệp nhỏ và vừa. Không có tranh luận kéo dài vào phút chót, không có phiếu chống. Với cộng đồng doanh nghiệp nhỏ và vừa, vốn chiếm phần lớn số doanh nghiệp đang hoạt động ở Việt Nam, đó là một buổi sáng đáng nhớ — luật mới không chỉ thay đổi vài con số, mà vẽ lại cả cách Nhà nước nhìn nhận và hỗ trợ khối doanh nghiệp này.
Ngưỡng mới: 300 người, 150 tỷ vốn, 400 tỷ doanh thu
Điểm thay đổi được nhắc tới nhiều nhất nằm ở tiêu chí xác định doanh nghiệp nhỏ và vừa. Theo luật mới, một doanh nghiệp được xếp vào nhóm này khi có không quá 300 lao động, đồng thời đáp ứng một trong hai điều kiện: tổng nguồn vốn tối đa 150 tỷ đồng hoặc doanh thu năm trước liền kề không quá 400 tỷ đồng.
So với quy định hiện hành, trần lao động tăng thêm 100 người, trần vốn tăng thêm 50 tỷ và ngưỡng doanh thu cao hơn 100 tỷ đồng. Con số 400 tỷ nghe có vẻ kỹ thuật, nhưng ý nghĩa thực tế của nó rất cụ thể: nhiều doanh nghiệp đang lớn nhanh, doanh thu đã vượt ngưỡng cũ nhưng quy mô vận hành vẫn còn nhỏ, sẽ tiếp tục được hưởng chính sách hỗ trợ thay vì bị “đẩy” ra khỏi diện ưu đãi đúng lúc cần vốn nhất để bứt phá.
Voucher, thuế và mặt bằng: hỗ trợ chạm được tay
Bên cạnh tiêu chí, luật mới bổ sung một loạt công cụ hỗ trợ mà doanh nghiệp có thể cảm nhận trực tiếp. Đáng chú ý nhất là cơ chế voucher: doanh nghiệp nhỏ và vừa được cấp phiếu hỗ trợ, bản giấy hoặc điện tử, để thanh toán chi phí sử dụng hàng hóa, dịch vụ và giải pháp phục vụ nhu cầu phát triển. Thay vì hỗ trợ chung chung, voucher gắn với nhu cầu thật của từng doanh nghiệp, từ tư vấn, đào tạo tới chuyển đổi số.
Về thuế, nhóm doanh nghiệp này được áp mức thuế suất thu nhập doanh nghiệp thấp hơn thông thường và được miễn thuế trong giai đoạn mới thành lập. Các công ty có doanh thu không quá 10 tỷ đồng một năm được chọn cách tính thuế theo “doanh thu trừ chi phí nhân thuế suất” hoặc theo tỷ lệ phần trăm trên doanh thu. Doanh nghiệp siêu nhỏ được áp dụng chế độ kế toán và thủ tục hành chính về thuế đơn giản hơn — một thay đổi nhỏ trên giấy tờ nhưng giảm rất nhiều gánh nặng cho chủ doanh nghiệp vốn kiêm luôn kế toán, bán hàng và giao hàng.
Về mặt bằng sản xuất, doanh nghiệp nhỏ và vừa được giảm ít nhất 30% tiền thuê lại đất trong 5 năm đầu kể từ ngày ký hợp đồng với chủ đầu tư khu, cụm công nghiệp hoặc cơ sở ươm tạo. Nhà nước sẽ hoàn trả khoản hỗ trợ này cho chủ đầu tư hoặc cấp voucher để doanh nghiệp thanh toán. Ngoài ra, nhóm này còn được ưu tiên tham gia các gói thầu sử dụng ngân sách, tối đa 20 tỷ đồng — cánh cửa vào thị trường mua sắm công vốn lâu nay vẫn khép hờ với doanh nghiệp nhỏ.
Hộ kinh doanh lên doanh nghiệp: bớt sợ giấy tờ
Một điểm mới khác hướng thẳng tới hàng triệu hộ kinh doanh đang đứng trước ngưỡng cửa chuyển đổi. Khi hộ kinh doanh chuyển lên thành doanh nghiệp nhỏ và vừa, Nhà nước cho phép áp dụng cơ chế khai, nộp thuế và kế toán của doanh nghiệp siêu nhỏ, với báo cáo tối giản trong 36 tháng. Nhóm này cũng không bắt buộc phải có kế toán trưởng; chủ doanh nghiệp có thể trực tiếp làm kế toán hoặc bố trí người trong gia đình đảm nhiệm.
Doanh nghiệp nhỏ nên làm gì từ bây giờ
Luật sẽ có hiệu lực từ 1/7/2027, riêng các tiêu chí xác định doanh nghiệp nhỏ và vừa để hưởng chính sách thuế được áp dụng từ kỳ tính thuế năm 2027. Khoảng thời gian từ nay tới đó là lúc doanh nghiệp nên rà soát lại mình: doanh thu, lao động, nguồn vốn của mình nằm ở đâu so với ngưỡng mới; mình thuộc diện được hưởng ưu đãi nào; và mình cần chuẩn bị hồ sơ, sổ sách ra sao để khi luật có hiệu lực thì dùng được ngay.
Nguồn tin: VnExpress
Phóng viên chuyên ghi chép hiện trường, yêu thích kể chuyện bằng hình ảnh và dữ liệu thực tế.
Bài liên quan
Doanh nghiệp tiêu dùng xây niềm tin: Minh bạch từ nhãn mác đến hậu mãi
Với doanh nghiệp tiêu dùng, niềm tin của khách hàng là tài sản quý nhất, và nó được xây bằng sự minh bạch trong từng chi tiết nhỏ: nhãn mác rõ ràng, giá cả trung thực và hậu mãi tử tế.
Điểm chạm sau khi mua mới quyết định khách tiêu dùng có quay lại hay không
Quảng cáo có thể đưa khách hàng tới cửa hàng lần đầu, nhưng khoảnh khắc mở hộp, cách xử lý khi gặp sự cố và lời hỏi thăm sau khi mua mới là thứ quyết định họ có quay lại lần thứ hai.
Lọc dầu Dung Quất lãi gần 1 tỷ USD sau 9 tháng: Diesel là át chủ bài, xăng E10 tăng 1.900 lần
Lọc hóa dầu Bình Sơn lãi sau thuế 8.969 tỷ đồng trong quý III/2026, gấp gần 10 lần cùng kỳ và là mức lợi nhuận quý cao kỷ lục. Sau 9 tháng, doanh nghiệp lãi gần 1 tỷ USD, vượt 11 lần mục tiêu cả năm.
Sóng cổ tức tuần 11-15/05: DHG dẫn đầu với tỷ lệ chi trả 50%
Tổng hợp 39 doanh nghiệp chốt quyền trả cổ tức tuần 11-15/05. DHG gây sốc với tỷ lệ 50%, GLT, CAP, CLM trên 30%. Xem chi tiết lịch chi trả và phân tích tại đây!